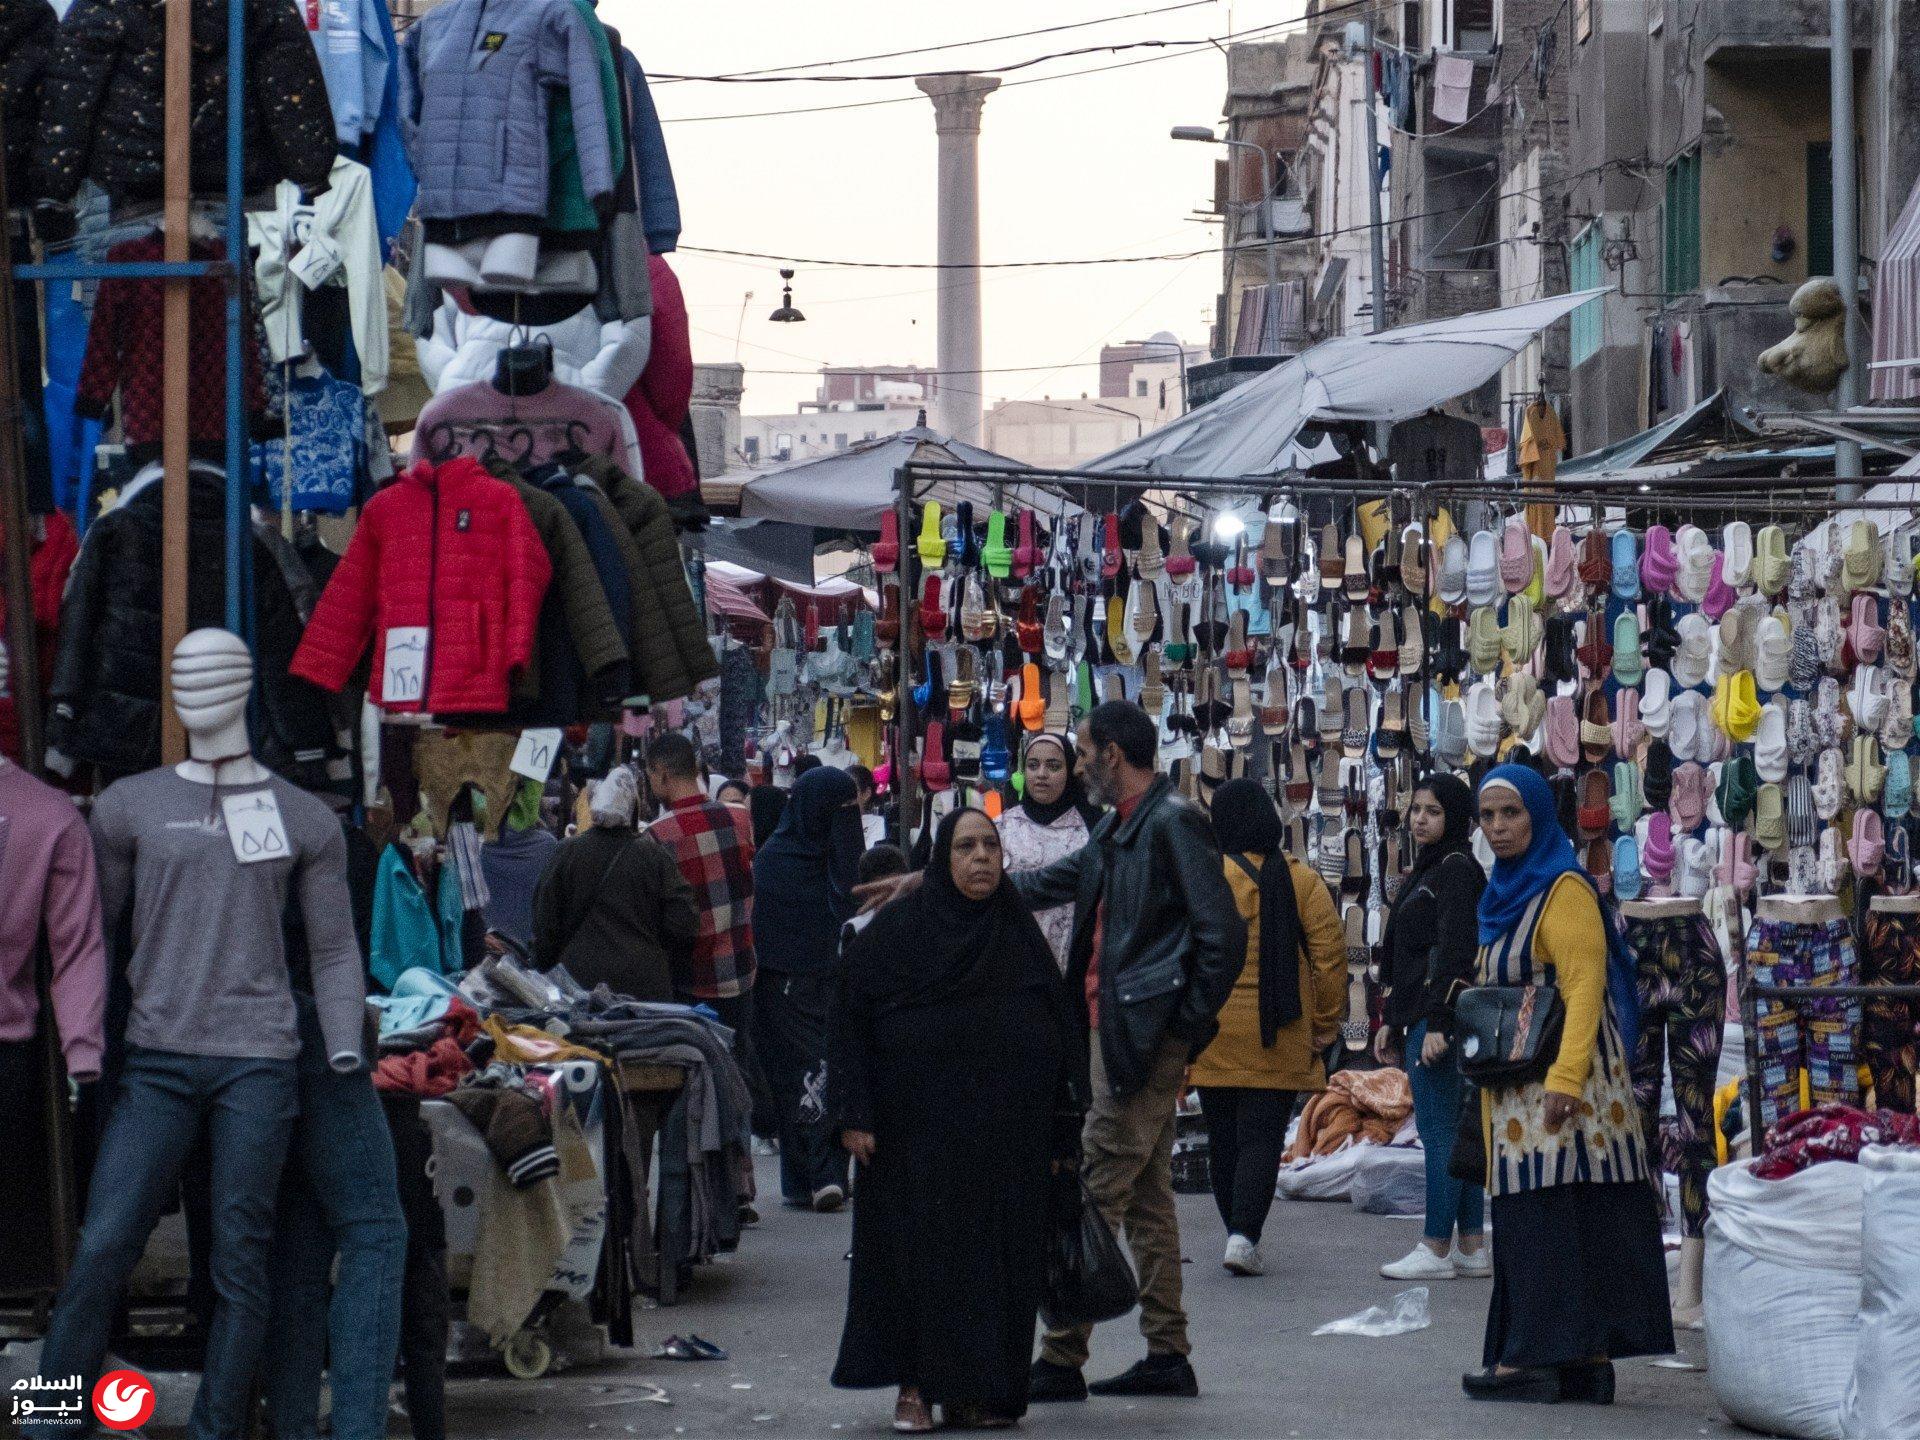
كشفت أحدث بيانات ستاندرد آند بورز غلوبال عن تباين لافت في أداء القطاع الخاص غير النفطي في كل من مصر والإمارات والسعودية خلال شهر سبتمبر/أيلول، حيث واجهت الشركات المصرية تحديات انكماشية، بينما حافظت الاقتصادات الخليجية على زخمها في مسارات النمو.
مصر: استمرار الانكماش وسط ضغوط تضخمية
سجل مؤشر مديري المشتريات في مصر تراجعاً إلى 47.2 نقطة في سبتمبر/أيلول، مقارنة بـ 49.6 نقطة في أغسطس/آب، ليظل دون مستوى الـ 50 نقطة الذي يفصل بين النمو والانكماش. ويعود هذا التراجع إلى:
- انخفاض وتيرة الإنتاج والأعمال الجديدة نتيجة ضعف ظروف السوق.
- استمرار تأثير الاضطرابات الجيوسياسية والضغوط التضخمية.
- ارتفاع تضخم تكاليف المدخلات إلى أعلى مستوى في 3 أشهر.
وعلى الرغم من هذه التحديات، شهد التوظيف نمواً للشهر الثاني على التوالي، كما تشير توقعات الشركات إلى تفاؤل حذر بشأن الإنتاج خلال الأشهر الـ 12 المقبلة.
الإمارات: تسارع نمو الإنتاج بفضل طلب العملاء
حافظ القطاع غير النفطي في الإمارات على أدائه القوي، حيث استقر مؤشر مديري المشتريات عند 55.3 نقطة. وقد دعمت عدة عوامل هذا الاستقرار، منها:
- تسارع نمو الإنتاج ليصل إلى أعلى مستوى في 7 أشهر.
- ارتفاع تدفقات الأعمال الجديدة وطلبيات التصدير للشهر الثالث على التوالي.
- زيادة في أعداد التوظيف، رغم استمرار ضغوط أسعار البيع وتكاليف المدخلات.
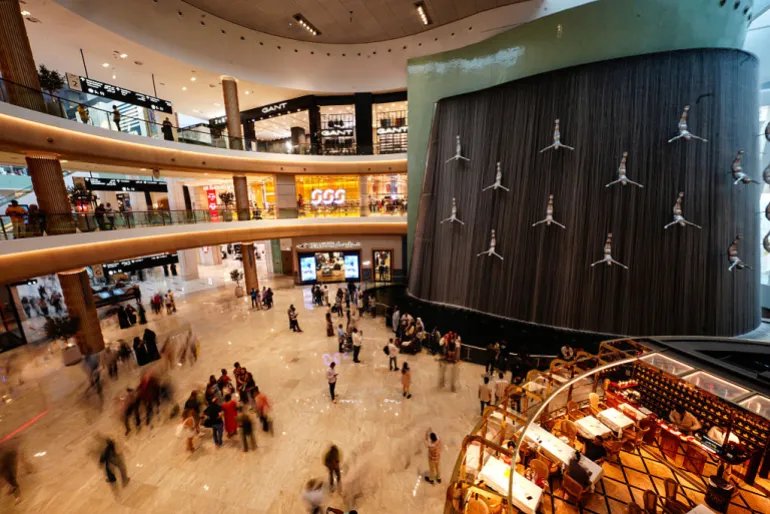
السعودية: أسرع وتيرة نمو منذ فبراير
سجل النشاط غير النفطي في السعودية أداءً إيجابياً، حيث ارتفع مؤشر مديري المشتريات إلى 55.3 نقطة في سبتمبر/أيلول، مدفوعاً بزيادة الطلبيات الجديدة. وأشار نايف الغيث، كبير الاقتصاديين في بنك الرياض، إلى أن هذا النمو يعكس متانة الاستهلاك المحلي ونشاط الاستثمار والمشاريع المرتبطة برؤية المملكة، مؤكداً أن توافر الائتمان لا يزال داعماً رئيسياً للقطاع، رغم وجود مخاوف طفيفة تتعلق بالتوترات الإقليمية وتأثيرها على سلاسل الإمداد.