لا تواجه سوق القمح العالمية في المرحلة الراهنة أزمة نقص شامل في الحبوب بقدر ما تواجه أزمة وصول وتجارة وشحن. فرغم أن الإنتاج العالمي ما يزال عند مستويات مرتفعة تاريخياً، إلا أن تعطل تدفقات البحر الأسود، وارتفاع مخاطر الملاحة والتأمين، وتزاحم المشترين على المناشئ البديلة، كلها عوامل رفعت كلفة وصول القمح إلى الدول المستوردة.
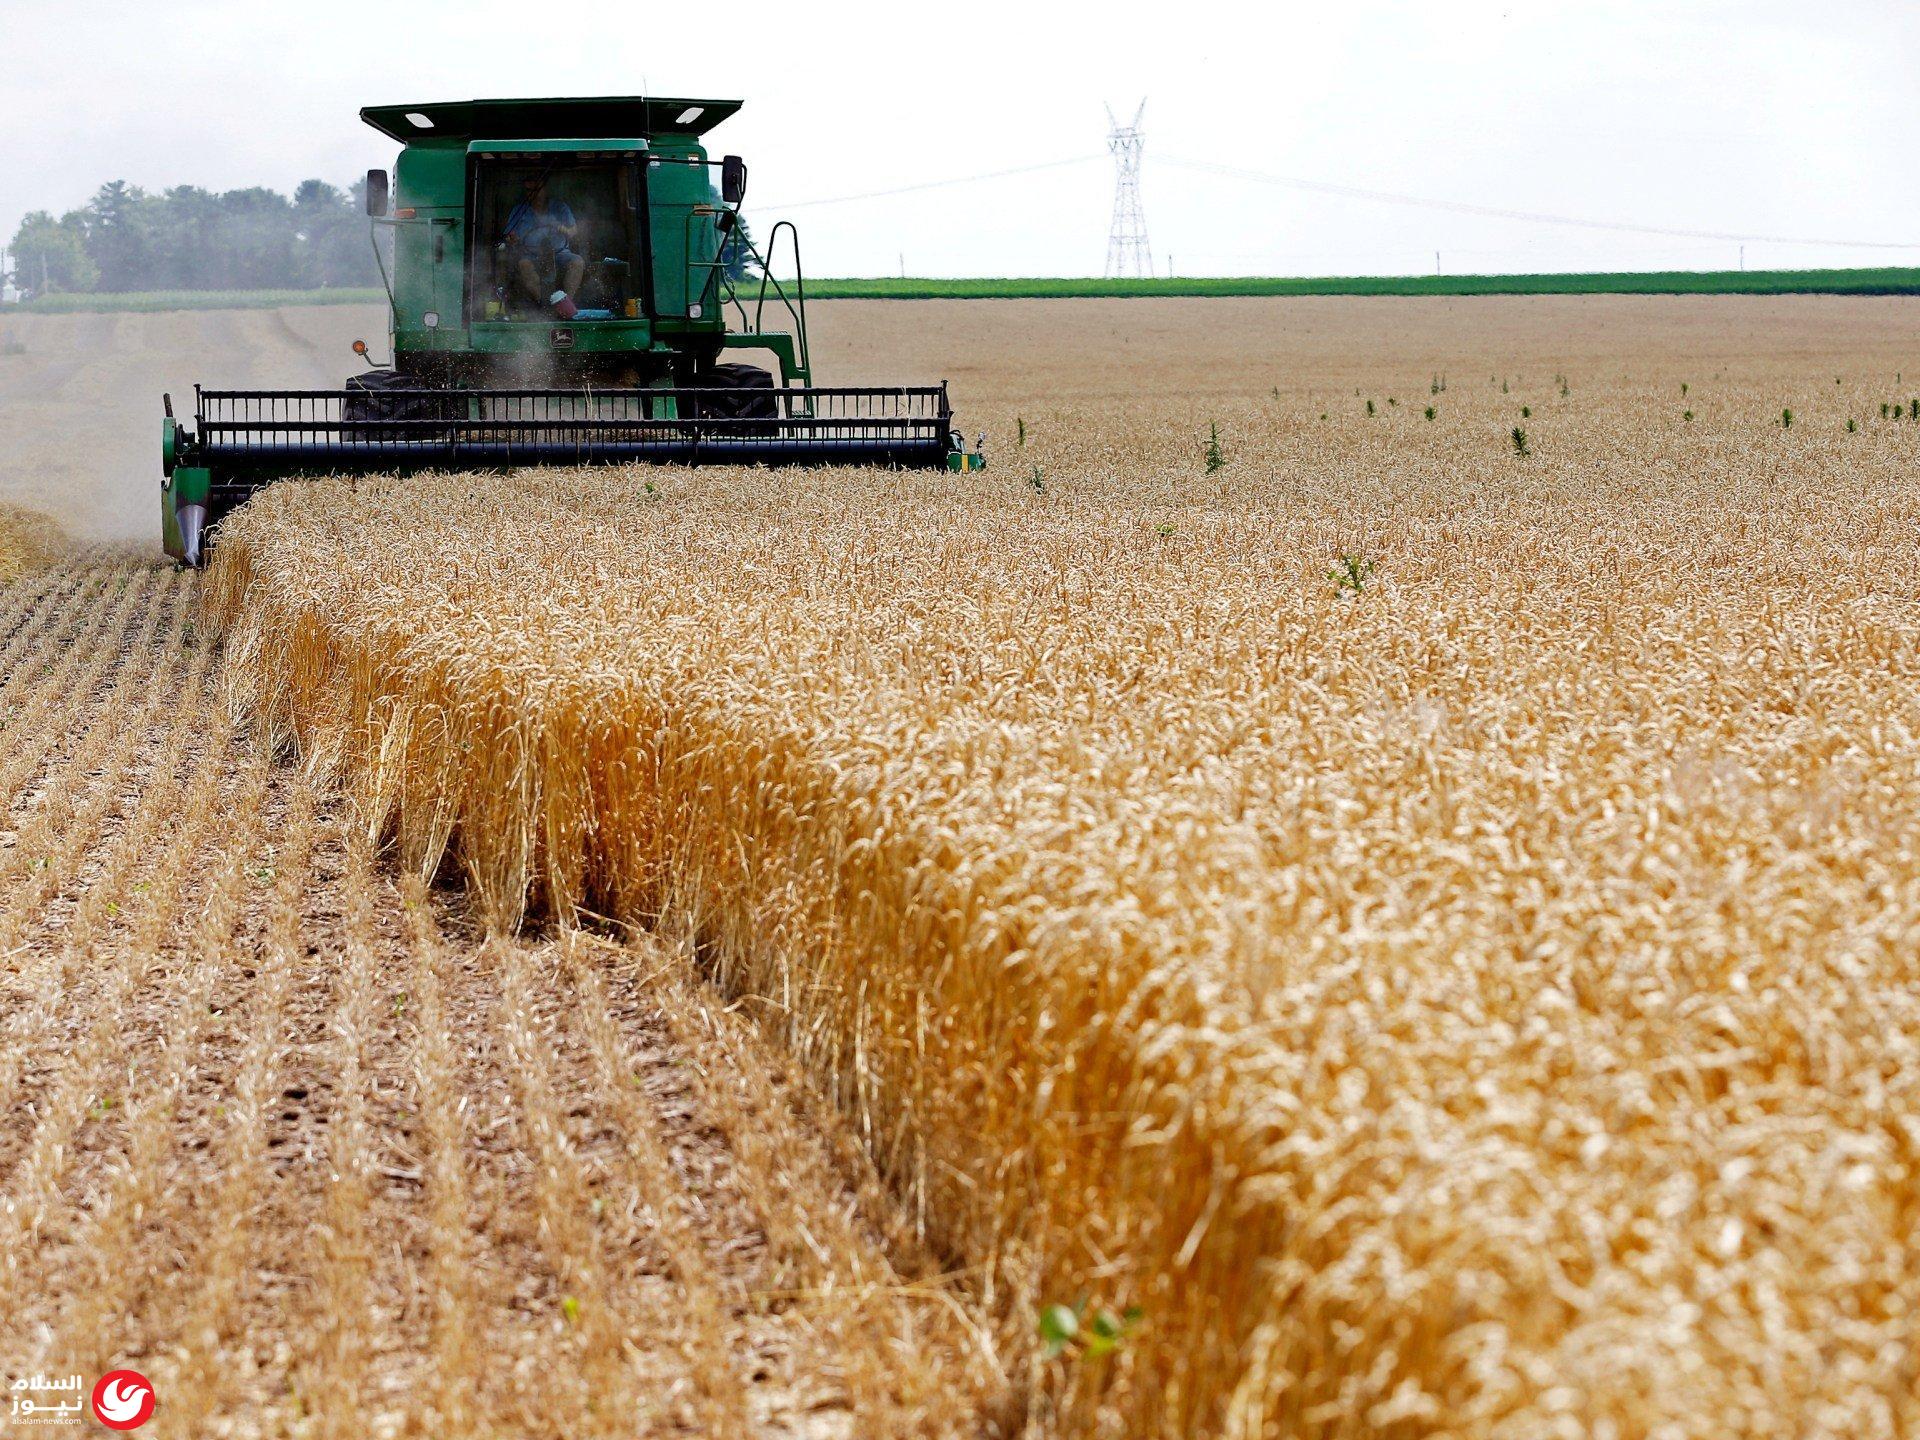
وتشير توقعات منظمة الأغذية والزراعة (فاو) ووزارة الزراعة الأمريكية إلى إنتاج عالمي يتراوح بين 810 و822 مليون طن لموسم 2026/2027، وهي أرقام تعكس وفرة المحصول. ومع ذلك، فإن هذه الوفرة لا تكفي لتهدئة السوق في ظل تراجع قدرة المنتجين على الشحن؛ حيث تتعامل موانئ روسيا وأوكرانيا مع 30% من صادرات القمح العالمية، وأدت التوترات الأمنية إلى تجميد أو تقليص عمليات التحميل، مما عزز الطلب على القمح الأسترالي والكندي والأوروبي والأرجنتيني.
بين الوفرة وكلفة الشحن
أظهرت مؤشرات الأسعار مطلع سبتمبر/أيلول الماضي حجم التحول في السوق، حيث سجل القمح الأسترالي والكندي ارتفاعات ملحوظة نتيجة اختلاف المنشأ والجودة وتكلفة الشحن. وتشير البيانات إلى أن عروض التصدير من المصدرين الرئيسيين ارتفعت باستثناء روسيا، التي تواجه صعوبات في التصدير رغم تراكم الإمدادات لديها.
اختناق الموانئ وتحديات سلاسل الإمداد
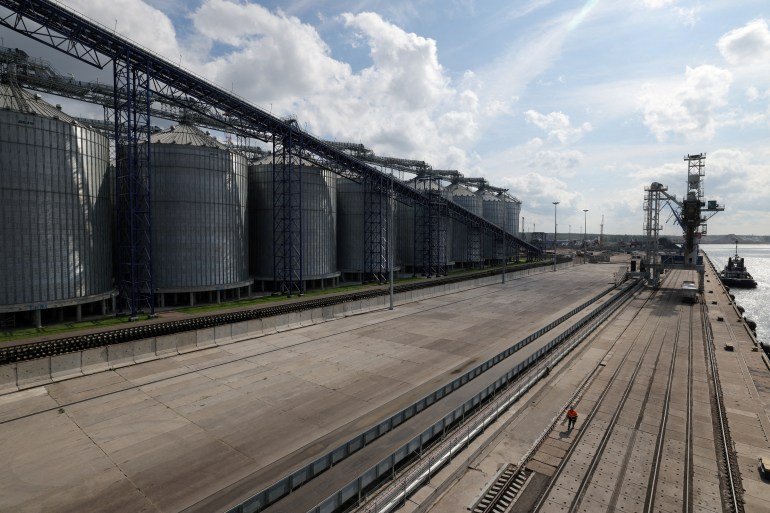
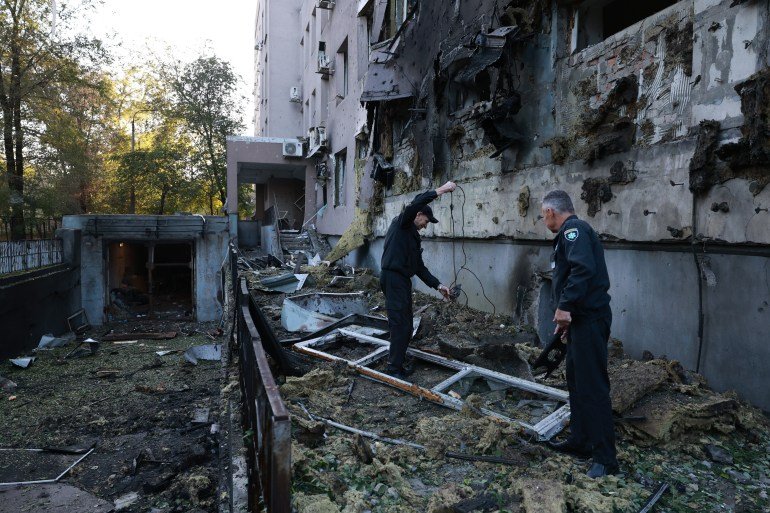
تعد روسيا وأوكرانيا موردين محوريين للشرق الأوسط وأفريقيا. وفي أوكرانيا، صارت عمليات التحميل في موانئ أوديسا وتشورنومورسك محدودة بفعل المخاطر الأمنية، بينما تعجز مسارات الدانوب عن تعويض طاقة الموانئ العميقة. أما في روسيا، فقد أدت الهجمات إلى تحويل جزء من الشحنات إلى موانئ البلطيق والقطب الشمالي، وهي بدائل محدودة الطاقة مقارنة بالموانئ الجنوبية التي كانت تستوعب أكثر من 60 مليون طن سنوياً.
من البورصة إلى المخابز
لا ينتقل ارتفاع سعر القمح في البورصات العالمية تلقائياً إلى سعر الخبز، إذ تخضع العملية لسلسلة معقدة تشمل: كلفة الشحن والتأمين، سعر الصرف، رسوم الموانئ، تكاليف الطحن، وسياسات الدعم الحكومي. وفي الدول التي تدعم أسعار الخبز، يظهر الأثر أولاً في الموازنة العامة للدولة قبل أن يمس جيوب المواطنين.
قائمة الدول الأكثر تأثراً
تتفاوت قدرة الدول على امتصاص الصدمات، وإليك أبرز الدول المتأثرة:
- روسيا: تواجه مفارقة ارتفاع الأسعار العالمية مع تعطل قدرتها على التصدير وتكدس الحبوب محلياً.
- أوكرانيا: محصول وفير لكنه محاصر بسبب صعوبة التصدير عبر الموانئ العميقة.
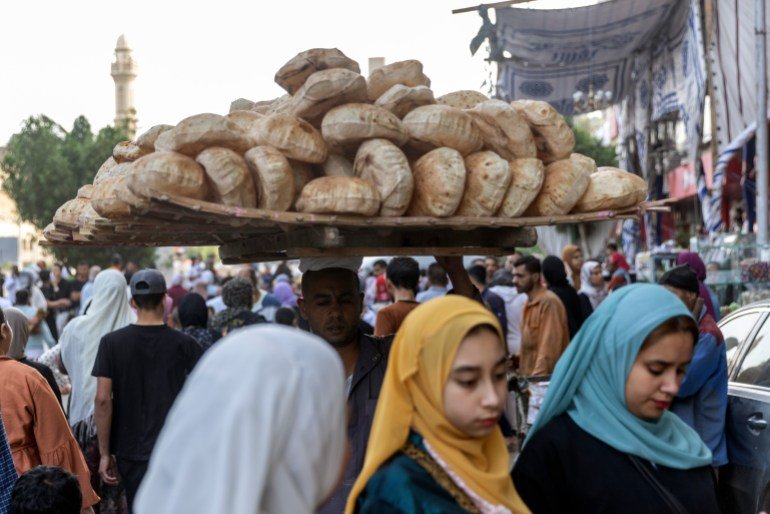
- مصر: شديدة الحساسية لتقلبات الشحن نظراً لحجم الاستهلاك وبرنامج الخبز المدعم.
- إندونيسيا: أكبر مستورد عالمي، وتتأثر مباشرة بارتفاع أسعار المناشئ القريبة مثل أستراليا.
- الجزائر: رغم تنويع المناشئ، إلا أن ضخامة السوق تجعل أي ارتفاع في الأسعار ذا أثر مالي ملموس.
- بنغلاديش: تعتمد على القمح والأرز، مما يضاعف الضغوط عند ارتفاع تكاليف الغذاء.
- نيجيريا: تتضخم الصدمة فيها بسبب تقلبات سعر الصرف وكلفة النقل الداخلي.
- تركيا: مركز إقليمي للطحن وإعادة التصدير، مما يعرضها لضغوط تنافسية في صادرات الدقيق.
- اليمن: هشاشة عالية تعززها صعوبات التمويل والاعتماد الكبير على المساعدات.
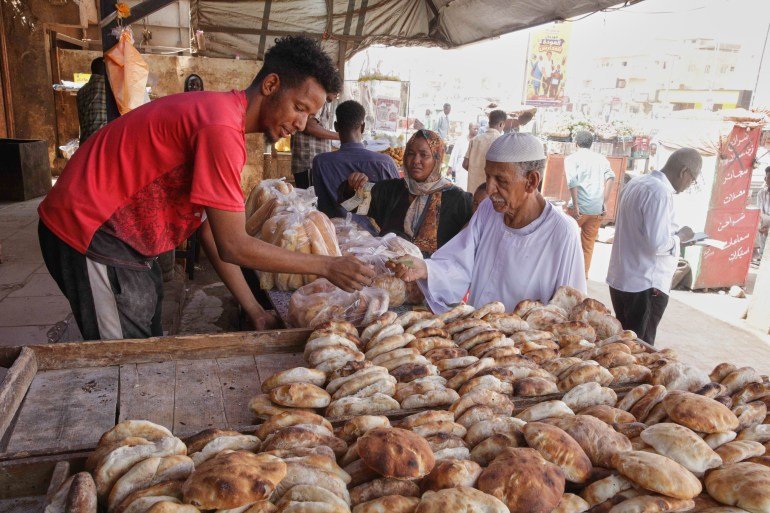
- السودان: أزمة مركبة تجمع بين ارتفاع تكاليف الغذاء، النزاع، وتدهور العملة المحلية.